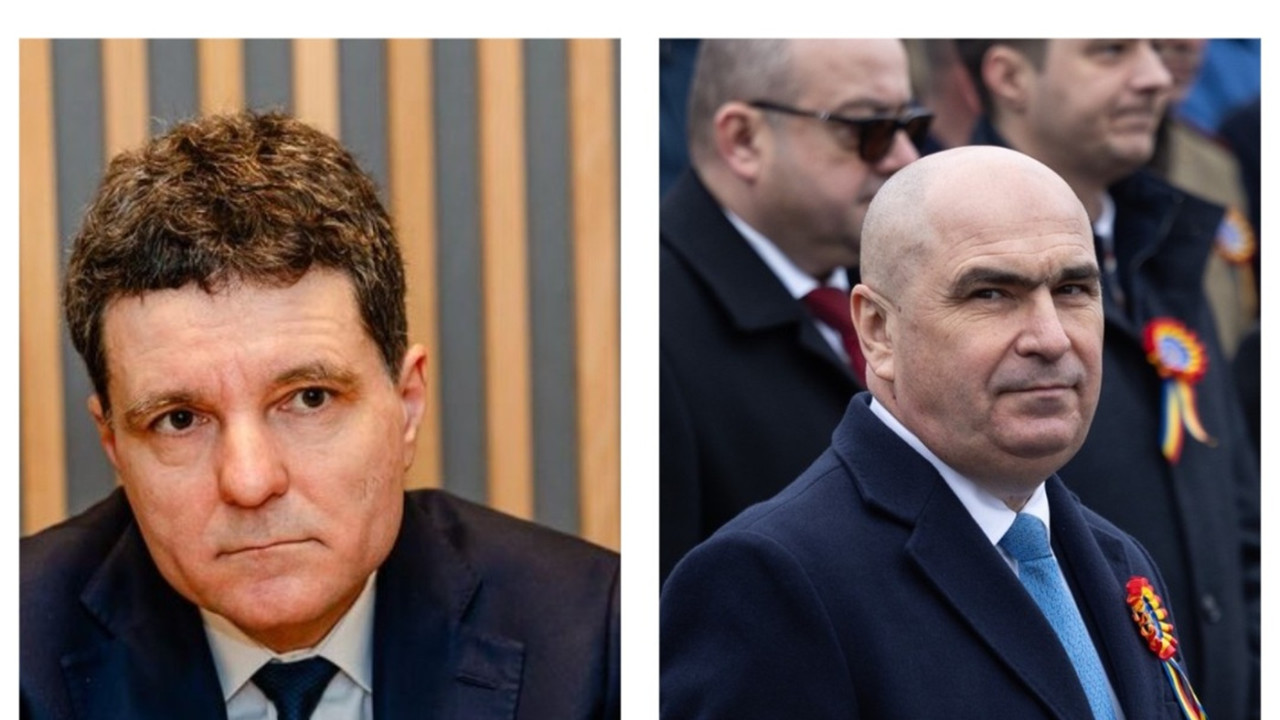
Nicușor Dan și Ilie Bolojan. Colaj foto News21.ro
Tema TVA a devenit una dintre cele mai sensibile discuții din spațiul public românesc, mai ales după ce în ultimii ani au apărut diferențe de abordare între Nicușor Dan și Ilie Bolojan privind echilibrul dintre promisiunile fiscale și realitatea bugetară.
De o parte, ideea menținerii TVA stabile, fără creșteri, ca măsură de protecție a consumului și de respectare a angajamentelor politice. De cealaltă parte, argumentul că deficitul bugetar nu poate fi corectat rapid fără ajustări de venituri, inclusiv prin TVA.
În 2025, însă, această dezbatere a devenit realitate fiscală, nu doar politică.
2024: mai mulți bani din TVA, dar deficit în creștere
Anul 2024 a fost primul test important pentru această dispută de viziuni. Statul român a încasat mai mult din TVA, pe fondul inflației și al consumului nominal mai ridicat. Veniturile totale bugetare au urcat la aproximativ 574 miliarde de lei, iar TVA a rămas una dintre principalele surse de finanțare, cu peste 100 de miliarde de lei colectați.
La prima vedere, acest lucru ar fi trebuit să ajute la reducerea deficitului. Realitatea a fost însă inversă. Deficitul bugetar a crescut la aproximativ 8,65% din PIB, față de 5,6% în anul anterior.
Cu alte cuvinte, statul a încasat mai mulți bani, inclusiv din TVA, dar a cheltuit și mai mult.
Aceasta este prima piesă importantă din puzzle: creșterea TVA sau creșterea colectării nu a dus la echilibru bugetar.
2025: anul în care TVA a fost deja majorat, dar efectul rămâne disputat
Dacă 2024 a fost anul dezechilibrului accentuat, 2025 a adus momentul decisiv: ajustarea efectivă a TVA în anumite scenarii fiscale discutate și aplicate gradual în economie.
Chiar dacă nivelul exact al modificărilor a variat în funcție de pachetele fiscale și de categoriile de produse, direcția generală a fost una de creștere a presiunii fiscale indirecte.
Așteptarea politică a fost clară: mai multe venituri la buget și o reducere treptată a deficitului.
Totuși, primele efecte observate în economie au arătat un tipar cunoscut: consumul a încetinit în anumite segmente, în timp ce veniturile bugetare au crescut mai lent decât estimările inițiale.
În termeni simpli, creșterea TVA a adus bani în plus, dar nu suficient pentru a schimba rapid traiectoria deficitului.
Problema structurală: cheltuielile cresc mai repede decât veniturile
Atât în 2024, cât și în 2025, aceeași problemă s-a repetat: cheltuielile statului au crescut mai rapid decât veniturile.
În 2024, diferența dintre creșterea veniturilor și cea a cheltuielilor a fost semnificativă, cu cheltuieli în creștere de aproape 19% și venituri de aproximativ 10%.
În 2025, chiar și cu ajustările de TVA, această diferență nu a dispărut complet, ceea ce a menținut presiunea pe deficit.
Acesta este punctul în care analiza devine importantă: TVA nu controlează cheltuielile, ci doar veniturile. Iar când cheltuielile cresc mai rapid, orice creștere de taxe are un efect limitat.
Unde se întâlnesc și unde se despart cele două viziuni
Disputa dintre Nicușor Dan și Ilie Bolojan nu este una personală, ci una de filozofie economică.
Poziția asociată lui Nicușor Dan a mizat pe stabilitate fiscală și pe ideea că taxele nu trebuie crescute pentru a acoperi dezechilibre temporare, ci că statul trebuie să își optimizeze cheltuielile.
În schimb, abordarea asociată lui Ilie Bolojan a pornit de la realitatea imediată a deficitului, argumentând că fără ajustări rapide de venituri, inclusiv prin TVA, riscul fiscal crește.
Datele din 2024 și 2025 arată că ambele perspective au un nucleu de adevăr, dar niciuna nu rezolvă complet problema de una singură.
Cine a avut dreptate? Răspunsul dat de cifre
Dacă ne uităm strict la rezultate, concluzia este mai puțin politică și mai mult matematică.
Creșterea TVA și creșterea veniturilor au fost reale, iar statul a colectat mai mulți bani decât în anii anteriori. Însă deficitul nu s-a redus, ci a rămas la un nivel ridicat, în jurul a 8% din PIB în 2024 și sub presiune și în 2025.
Asta înseamnă că argumentul potrivit căruia TVA poate stabiliza rapid bugetul este doar parțial valid. În același timp, ideea că menținerea strictă a taxelor fără ajustări ar fi suficientă nu este susținută de evoluția cheltuielilor.
Concluzie: TVA nu a fost soluția, ci doar un instrument limitat
Analiza ultimilor doi ani arată clar că TVA nu a fost nici soluția salvatoare a deficitului, dar nici o măsură „degeaba”.
În 2024 și 2025, România a demonstrat că problema bugetară este mult mai profundă decât nivelul unei singure taxe. Creșterea TVA a adus venituri suplimentare, dar nu a reușit să oprească dezechilibrul dintre cheltuieli și venituri.
În acest context, disputa dintre Nicușor Dan și Ilie Bolojan nu are un câștigător absolut, dar are un verdict clar al cifrelor: fără reforme structurale ale cheltuielilor, nicio ajustare de TVA nu poate rezolva problema deficitului.